 Bus.Valor
 Creditos
 Conectar
ACCIONA Energía prevé incumplir su meta de desinversiones y aprueba un préstamo de 500 millones
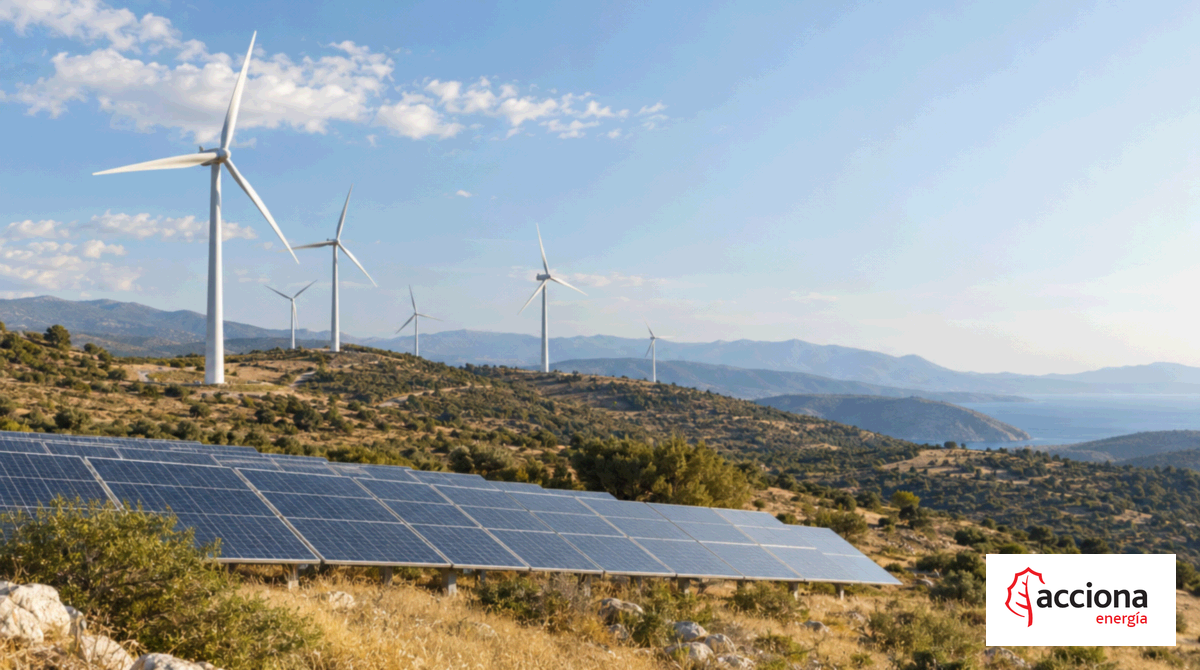


ACCIONA Energía afronta el cierre de 2026 con una revisión de su programa de rotación de activos. En la actualización de negocio del 12 de noviembre, la compañía española de energías renovables indicó que no prevé alcanzar el objetivo de aproximadamente 2.000 millones de euros fijado para el ejercicio, debido a retrasos en varias transacciones. Paralelamente, su consejo de administración ha aprobado un préstamo intragrupo subordinado y perpetuo de 500 millones de euros otorgado por ACCIONA, su accionista de control.
Las ventas pendientes condicionan el cierre del ejercicio
El principal retraso señalado afecta a la operación con MIP anunciada en diciembre de 2025. Las condiciones precedentes necesarias para su cierre no se habían cumplido en la fecha de la actualización. La transacción permanece pendiente de culminación; ese estado no equivale a una cancelación.
La empresa continúa avanzando en la venta de activos de Sudáfrica y mantiene la expectativa de cerrar esa operación durante el último trimestre de 2026. También trabaja en otras transacciones, alguna de las cuales podría firmarse antes de terminar el año. Estos hitos siguen siendo previsiones y no ventas ejecutadas. Además, prepara un paquete adicional significativo de desinversiones para el próximo ejercicio.
La nueva estimación sitúa la deuda neta al cierre de 2026 entre 3.250 y 3.500 millones de euros. El rango contempla la desviación del programa de rotación, el apoyo previsto mediante el préstamo perpetuo y un nivel de inversión más moderado. Se trata de una proyección para diciembre, no de una cifra de deuda ya registrada al cierre del ejercicio.
Financiación perpetua de la matriz sin vencimiento fijo
El consejo aprobó la suscripción del préstamo el 11 de noviembre. El instrumento asciende a 500 millones de euros y tiene como finalidad reforzar la estructura de capital y financiar necesidades corporativas generales. ACCIONA mantiene directamente el 91,02% del capital de la filial en la documentación de la operación.
La financiación es perpetua: ACCIONA Energía no tiene obligación de devolverla en una fecha concreta y puede amortizarla a su discreción, con preaviso. La matriz no puede exigir su reembolso ni acelerar el pago. El préstamo es subordinado y no cuenta con garantías reales o personales.
El tipo de interés será fijo, del 7,70% anual, durante los primeros cinco años. Después se revisará por periodos de cinco años tomando como referencia el tipo swap a cinco años más un margen fijo de 4,33 puntos porcentuales. La prestataria podrá pagar los intereses en efectivo o diferirlos; en este último caso se capitalizarán y pasarán a generar intereses a su vez.
El contrato contempla una única disposición dentro de los cinco días hábiles siguientes a su firma. La actualización del 12 de noviembre situaba el desembolso en los días posteriores, sin acreditar que ya se hubiera realizado. La clasificación del instrumento como fondos propios bajo las normas internacionales de información financiera también se presenta como una previsión.
El objetivo operativo se mantiene pese a la menor rotación
ACCIONA Energía mantiene su objetivo de EBITDA para 2026 en torno a 1.200 millones de euros. Esa expectativa incorpora tanto el desempeño operativo como las plusvalías de las ventas de activos registradas hasta la fecha. El EBITDA previsto no debe interpretarse como beneficio neto ni como un resultado anual ya obtenido.
La inversión neta ordinaria estimada para el ejercicio se sitúa entre 700 y 750 millones de euros, por debajo de la previsión inicial de unos 900 millones. La compañía vincula esta moderación al retraso en el inicio de algunas construcciones, a mejoras en el coste de otros proyectos y a una inversión en desarrollo algo inferior a la prevista.
En los nueve primeros meses de 2026, la producción consolidada alcanzó 18.558 GWh, un 3,9% más que en el mismo periodo de 2025. El precio medio capturado fue de 57,3 euros por MWh, un 8,1% inferior al de un año antes, aunque superior a los 54,8 euros por MWh del primer semestre. La información operativa corresponde al periodo enero a septiembre y no está auditada. Las previsiones de financiación, inversión y desinversiones describen el escenario de cierre planteado el 12 de noviembre y permanecen sujetas a su ejecución efectiva.


