 Creditos
 Bus.Valor
 Conectar
 Bus.User

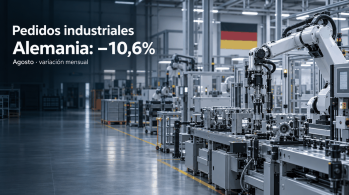
Los pedidos alemanes se hunden un 10,6% y ponen en duda la recuperación industrial


La recuperación industrial alemana acaba de recibir un golpe que obliga a revisar el entusiasmo. Los nuevos pedidos manufactureros se hundieron un 10,6% en agosto respecto a julio, en términos reales y con ajuste estacional y de calendario. La cifra provisional es contundente, pero convertirla en un derrumbe equivalente de la producción sería falsear el diagnóstico. El problema más incómodo no está solo en el desplome: está en la debilidad de la demanda cuando se retiran los contratos excepcionales.
El dato enfrenta a Alemania con una pregunta que el optimismo no puede esquivar: ¿hay una recuperación suficientemente extendida o una mejora del indicador agregado sostenida por operaciones de gran tamaño? La lectura de agosto no permite sentenciar el hundimiento de la economía. Tampoco permite dar por consolidado su despegue industrial.
El 10,6% impresiona, pero no cuenta toda la historia
La caída se concentró en otro material de transporte, una categoría que incluye aviones, barcos, trenes y vehículos militares. Sus pedidos retrocedieron un 61,5% en agosto después de dispararse un 129,4% en julio. Ese salto previo estuvo marcado por contratos excepcionalmente voluminosos en construcción naval, ferrocarril y aviación.
La secuencia evidencia hasta qué punto unas pocas operaciones pueden alterar la fotografía mensual. El aumento agregado de julio, revisado del 2,5% provisional al 3,2%, dejó una base de comparación elevada. Por eso el dato de agosto no demuestra, por sí solo, un desplome generalizado de la demanda ni puede atribuirse exclusivamente a los contratos militares.
Al excluir los grandes pedidos, la variación mensual fue de apenas un descenso del 0,1%. El matiz desactiva la interpretación más alarmista del titular, pero no convierte el estancamiento en una buena noticia. La demanda sin las operaciones excepcionales no avanzó. Invocar la volatilidad explica el sobresalto; no acredita una recuperación sólida.
La señal más incómoda está en los tres meses
Entre junio y agosto, los pedidos totales aumentaron un 1,3% frente a los tres meses anteriores, de marzo a mayo. Es una comparación móvil: no corresponde al tercer trimestre natural completo y no mide el crecimiento del PIB.
Sin grandes pedidos, el resultado de esa misma comparación fue una caída del 2,6%. Aquí está el núcleo del análisis crítico. El indicador agregado mejora mientras la medición que elimina las operaciones de gran volumen empeora. Esa divergencia cuestiona la amplitud del avance y aconseja desconfiar de una lectura triunfalista apoyada únicamente en el total.
Los grandes contratos también son demanda real y pueden sostener trabajo futuro; eliminarlos del cálculo no significa que carezcan de valor económico. Pero una recuperación industrial robusta debería mostrar más que saltos ocasionales en las adjudicaciones. Necesita continuidad en la entrada de pedidos, no solo meses espectaculares seguidos de correcciones bruscas.
No es un desplome del PIB, ni una industria ya recuperada
Hay datos que impiden pintar un escenario de colapso. Los pedidos de agosto fueron un 2,7% superiores a los de un año antes, con ajuste de calendario. Además, la facturación manufacturera real quedó sin variación mensual. Recibir menos pedidos no equivale a producir o vender un 10,6% menos en el mismo mes: las órdenes recibidas y su ejecución tienen calendarios diferentes.
Por la misma razón, esta publicación no permite calcular un impacto concreto sobre el PIB, los beneficios empresariales o el empleo. Tampoco demuestra por sí sola que la energía, China o los tipos de interés expliquen el retroceso de agosto. Un análisis exigente no necesita rellenar esos huecos con causas plausibles pero no acreditadas.
La conclusión es menos espectacular que la palabra desplome, pero más corrosiva para el relato de recuperación: Alemania conserva señales de mejora en el agregado, mientras la demanda sin grandes operaciones ofrece un balance de tres meses negativo. El sobresalto mensual puede ser volátil; la falta de tracción que aparece debajo merece atención.
Los próximos datos tendrán que demostrar si los nuevos contratos se traducen en producción y ventas y si la demanda al margen de las operaciones excepcionales vuelve a crecer. Hasta entonces, presentar la recuperación industrial como una realidad consolidada es ir por delante de las cifras. El 10,6% no certifica una catástrofe; el 2,6% subyacente sí obliga a dejar de celebrar antes de tiempo.